
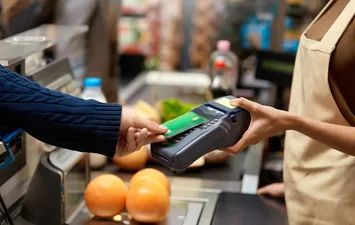
تستعد سوق الشراء بالتقسيط والتمويل الاستهلاكي في مصر لمرحلة جديدة من التنظيم والرقابة الصارمة، إثر حزمة من القرارات التنظيمية التي أصدرتها الهيئة العامة للرقابة المالية خلال عام 2026. وتستهدف هذه الخطوات إحكام السيطرة على نشاط التمويل الاستهلاكي، والحد من حصول العملاء على تسهيلات مالية متعددة تفوق قدرتهم الفعلية على السداد، إلى جانب تعزيز حماية المستهلكين من مخاطر الاحتيال وانتحال الهوية في ظل التوسع المتسارع لتطبيقات الشراء الرقمي.
وشهدت الفترة الماضية إقبالًا واسعًا على استخدام تطبيقات التقسيط الرقمي لاقتناء الهواتف الذكية والأجهزة المنزلية والأثاث دون سداد القيمة الكاملة فورًا؛ وهو ما أثار مخاوف متزايدة حيال تراكم الالتزامات المالية ودخول بعض المستهلكين في دوامات تعثر نتيجة تعدد جهات التمويل.
وفي صدارة الإجراءات الجديدة، أصدرت الهيئة العامة للرقابة المالية القرار رقم 174 لسنة 2026، في الثاني عشر من سبتمبر، القاضي بإلزام شركات التمويل الاستهلاكي بالربط الإلكتروني اللحظي مع شركة الاستعلام الائتماني «آي سكور». ويفرض القرار على الشركات تسجيل عمليات الموافقة على التمويل وصرفه آليًا، فضلًا عن تتبع المبالغ المسددة وإنهاء التمويلات والإجراءات القانونية ذات الصلة. ويوفر هذا النظام رؤية دقيقة وشاملة للموقف الائتماني لكل عميل، مما يمكن الشركات من الاطلاع على الالتزامات القائمة قبل إقرار أي تمويل جديد، والحد من تراكم الديون لدى أكثر من جهة.
ولمواجهة مخاطر انتحال الهوية واستغلال البيانات الشخصية لشراء منتجات دون علم أصحابها، فرضت الهيئة استخدام رمز التحقق لمره واحدة والمعروف بـ«OTP»، والذي يُرسل هاتفيًا إلى العميل عند إبرام عقود التمويل للتحقق من هويته بدقة. وأعطى القرار رقم 2735 لسنة 2026 مهلة مدتها شهران للشركات لاستكمال المتطلبات الفنية والتقنية لتفعيل منظومة التحقق الجديدة.
وفي مسار تطوير معايير تقييم الملاءة المالية، أصدرت الهيئة القرار رقم 2863 في الخامس عشر من سبتمبر، لتعزيز التحقق الرقمي من بيانات العملاء ومراجعة تقييمهم الائتماني السلوكي استنادًا إلى البيانات البديلة المتاحة عبر «آي سكور». ومن المقرر أن يدخل هذا الالتزام حيز التنفيذ في الأول من أبريل 2027 عقب الجاهزية الفنية للأنظمة الإلكترونية. ويهدف هذا التوجه إلى تجاوز الطرق التقليدية للتقييم، والاعتماد على مؤشرات سلوكية ترصد التزام العميل بسداد أقساطه في مواعيدها المحددة.
وعلى صعيد هيكلة السوق، اتخذت الهيئة قرارًا برقم 43 يقضي بوقف قبول طلبات تأسيس شركات جديدة أو منح تراخيص لمزاولة نشاط التمويل الاستهلاكي عبر التكنولوجيا المالية مؤقتًا، بالتوازي مع تشديد متطلبات الحوكمة والملاءة المالية وإدارة المخاطر. ولا يسري هذا الوقف على الشركات القائمة والمرخصة مسبقًا، بل يهدف إلى ضبط دخول كيانات جديدة ورفع كفاءة السوق واستقراره.
ولحماية حقوق المستهلكين القانونية والمالية، أصدرت الهيئة في الخامس من سبتمبر دليلًا شاملًا للإفصاح عن تكاليف التمويل وجداول الأقساط والمصروفات ومخاطر التعاقد، إلى جانب حظر تام لحصول شركات التمويل على أوراق موقعة على بياض أو إيصالات أمانة كضمانات من العملاء.
وتحمل هذه التنظيمات انعكاسات مباشرة على السوق، أبرزها تقليص التمويل العشوائي غير المدروس، والحد من عمليات الاحتيال. وفي المقابل، سيصبح الحصول على الموافقات الائتمانية أكثر ارتباطًا بالقدرة المالية الحقيقية للمستهلك. ومع سهولة خدمات التقسيط، تظل مسؤولية المراجعة الدقيقة لإجمالي التمويل ومعدلات العائد والرسوم الإدارية قائمة على عاتق المستهلك قبل التوقيع، لضمان عدم تحول هذه التسهيلات إلى أعباء مالية تعصف بالاستقرار المعيشي.
