
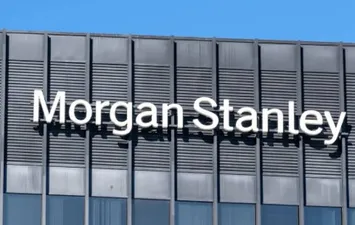
تخوض الحكومة مباحثات مكثفة مع بنك الاستثمار الأمريكي مورجان ستانلي، لبحث آليات تمويلية مبتكرة تعتمد على تسييل وتوريق التدفقات النقدية المستقبلية للقطاعات الاقتصادية الحيوية. وتأتي هذه التحركات في إطار مساعي المجموعة الاقتصادية لتخفيف الضغط على الموازنة العامة للدولة، وتنويع مصادر النقد الأجنبي، وخفض تكلفة الاقتراض.
وشهدت الفترة الماضية لقاءات رفيعة المستوى جمعت وزيري المالية والاستثمار بمسؤولي البنك العالمي في العاصمتين واشنطن ولندن. وتركزت النقاشات على الاستفادة من الخبرات العالمية لمورجان ستانلي في هيكلة أدوات مالية غير تقليدية تستند إلى الإيرادات الدولارية المستقرة لقطاعات رئيسية، وفي مقدمتها قطاعا البترول والغاز، إلى جانب قطاع السياحة.
وأكدت وزارة المالية خلال تلك اللقاءات أن استراتيجية إدارة الدين العام تسعى للوصول إلى أسواق المال العالمية بتكاليف منخفضة، والابتعاد تدريجيًا عن الاعتماد الحصري على أدوات الاقتراض التقليدية أو السندات السيادية ذات العوائد المرتفعة، وذلك بما يتسق مع مسار الإصلاح الاقتصادي الهيكلي الذي تتبناه الدولة.
وفي الأوساط المالية، يُعرف تسييل إيرادات المستقبل بتوريق التدفقات المستقبلية، وهي آلية تقوم على إصدار سندات دولية تبيعها الجهات الحكومية أو الهيئات التي تمتلك إيرادات دولارية مضمونة، مثل عائدات تصدير الغاز ورسوم المرافق وحصيلة الطيران والسياحة، للمستثمرين مقابل الحصول على سيولة فورية بالعملة الأجنبية. ويتم لاحقًا سداد قيمة تلك السندات وعوائدها من الإيرادات الفعلية للقطاعات المعنية على مدار سنوات قادمة. وتستند الدولة في هذا التوجه إلى إطار تشريعي قائم تتمثل في تعديلات قانون سوق رأس المال الصادرة بالقانون رقم 13 لسنة 2022، والتي تمنح الهيئات حق توريق مستحقاتها المتوقعة.
وتراهن الحكومة والبنك الأمريكي على عدة مكاسب اقتصادية من وراء هذه الأداة؛ أبرزها سد الفجوة التمويلية بمرونة عالية دون انتظار دورات التحصيل السنوية، استجابة لتقديرات مؤسسات دولية تشير إلى الحاجة لموارد دولارية مستدامة. كما تسهم هذه الإصدارات في خفض تكلفة التمويل، نظرًا لأن ارتباط السندات بتدفقات نقدية مباشرة يمنحها غالبًا تصنيفًا ائتمانيًا أعلى من التصنيف السيادي للدولة، مما يجذب قاعدة أوسع من المستثمرين بأسعار فائدة أقل.
وعلى صعيد المؤشرات الكلية، تساعد هذه المنهجية في تخفيف العبء المباشر عن الموازنة العامة، إذ لا تُعامل الإصدارات كدين سيادي مباشر، بل كتمويل مرتبط بأداء وعوائد مشروعات محددة، وهو ما ينعكس إيجابًا على مؤشرات الدين العام للناتج المحلي.
وفي المقابل، يشدد خبراء الاقتصاد على ضرورة وضع ضوابط صارمة لتجنب التوسع المفرط في تسييل الإيرادات المستقبلية. ويتمثل التحدي الأبرز في أن التنازل المسبق عن جزء من التدفقات الدولارية للسنوات المقبلة قد يحرم الموازنة العامة من تلك الموارد مستقبلاً، مما يفرض ضغوطًا محتملة ما لم تُوجّه السيولة الحالية نحو مشروعات استثمارية جديدة تدر عوائد دولارية إضافية. كما يعتمد النجاح الفعلي لهذه الأدوات على استقرار القطاعات الضامنة، حيث إن أي تراجع محتمل في إنتاج الطاقة أو تأثر حركة السياحة بالتقلبات الإقليمية قد ينعكس على علاوة المخاطر التي يطلبها المستثمرون.