
تعود جذور ابتكار أول بطاقة دفع متعددة الاستخدامات في العالم إلى موقف محرج تعرض له رجل أعمال أمريكي عام 1949، حين نسي محفظته أثناء تناوله العشاء مع عدد من العملاء في أحد مطاعم مدينة نيويورك، مما اضطر زوجته إلى الحضور لسداد قيمة الفاتورة.
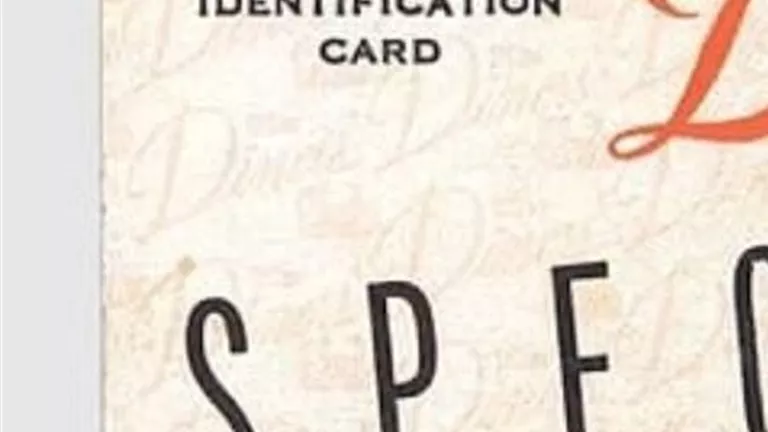
تلك الواقعة دفعت رجل الأعمال فرانك ماكنمارا إلى التفكير في ابتكار وسيلة عملية تتيح للأفراد تسوية حساباتهم المالية دون الحاجة إلى حمل مبالغ نقدية كبيرة أو التقيد ببطاقات خاصة بمتجر واحد. وبدأ ماكنمارا تعاونه مع شريكه رالف شنايدر لترجمة الفكرة إلى واقع عملي، مما أسفر عن إطلاق بطاقة ورقية مصنوعة من الورق المقوى في فبراير من عام 1950.
مثلت هذه البطاقة، التي أُتيحت لحامليها لإتمام المدفوعات لدى شبكة من المطاعم والمنشآت المشاركة، أول بطاقة شحن متعددة الاستخدامات لا ترتبط بمؤسسة تجارية واحدة. ورغم أن تاريخ المعاملات المالية عرف مسبقًا بطاقات وحسابات ائتمانية أصدرتها متاجر وشركات لعملائها، إلا أن استخدامها كان مقيدًا حصريًا بالجهة المصدرة لها.
تمثلت الأهمية الكبرى للابتكار الجديد في نجاحه في ربط عدد من المنشآت التجارية المختلفة ضمن شبكة واحدة تقبل البطاقة نفسها، وهو التطور الذي وثقه المتحف الوطني للتاريخ الأمريكي التابع لمؤسسة سميثسونيان. وعمل النظام تحت تصنيف “بطاقات الشحن”، وهو نموذج يختلف عن بطاقات الائتمان ذات الرصيد المتجدد؛ إذ التزم حاملو البطاقة بسداد كامل المبالغ المستحقة في نهاية دورة الفوترة دون إمكانية ترحيل جزء من الدين إلى الشهور التالية.
اعتمد نموذج العمل المالي للشركة على مصدرين أساسيين للدخل؛ هما تحصيل رسوم سنوية من العملاء حاملي البطاقات، إلى جانب تقاضي عمولة نقدية من المنشآت التجارية لقاء المعاملات التي تتم عبر نظامها. واستهدف النظام في مرحلته الأولى فئة رجال الأعمال والمسافرين الذين تتطلب طبيعة حياتهم وسيلة دفع مرنة.
شهدت السنوات التالية توسعًا تدريجيًا لشبكة القبول خارج السوق الأمريكية، وتحديدًا في عام 1953، حين انضمت منشآت في كل من بريطانيا وكندا وكوبا والمكسيك إلى قائمة الجهات المتعاملة بالبطاقة. ومع رواج الفكرة التجارية، ظهرت تباعًا نماذج أخرى منافسة لبطاقات الدفع، لتبدأ البنوك الكبرى دخول هذا القطاع الحيوي خلال خمسينيات القرن الماضي.
وفي عام 1958، أقدم بنك أوف أمريكا على إطلاق بطاقة “BankAmericard” التي تحولت لاحقًا لتصبح شبكة “فيزا” العالمية، بالتزامن مع انتشار بطاقات الائتمان المصرفية ذات الرصيد المتجدد، لتتخذ صناعة المدفوعات المالية الشكل القريب للنظام المتبع حاليًا.
وبهذا المسار، لم تكن بطاقة منتصف القرن العشرين مجرد بداية للبطاقات المصرفية بجميع خصائصها الحالية، غير أنها مثلت خطوة محورية وفاصلة في تاريخ الانتقال بمعاملات الدفع من نطاق المتاجر المحدودة إلى أداة واحدة مقبولة لدى مؤسسات تجارية متعددة.